Of de rente op een lening tussen gelieerde partijen zakelijk is wordt bepaald door een vergelijking met de rente die niet gelieerde partijen onder overigens gelijke omstandigheden voor een lening met vergelijkbare voorwaarden zouden zijn overeengekomen. De...
De arbeidskorting is een heffingskorting, die als doel heeft het bevorderen van de arbeidsparticipatie. Deze heffingskorting wordt alleen toegepast op het inkomen uit tegenwoordige arbeid en niet over socialezekerheidsuitkeringen. Onlangs heeft Hof Den Haag geoordeeld...
Voor de schenking of erfrechtelijke verkrijging van ondernemingsvermogen geldt onder voorwaarden een vrijstelling van schenk- of erfbelasting. Deze bedrijfsopvolgingsregeling (BOR) is bedoeld om te voorkomen dat de continuïteit van een onderneming in gevaar komt...
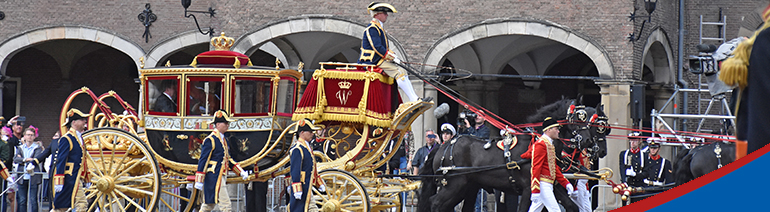
Na het lezen van dit blog weet u wat er op Prinsjesdag is besproken en wat er voor ondernemers gaat veranderen. De gepresenteerde plannen zijn met name gericht op de nabije toekomst. Geen grote veranderingen Om maar met de deur in huis te vallen: het kabinet is...
Voor de aftrek van giften aan het algemeen nut beogende instellingen en aan steunstichtingen SBBI geldt een drempel van 1% van het verzamelinkomen van u en uw fiscale partner samen, met een minimum van € 60. Betaal de geplande giften voor twee jaar in...
Tarieven De vennootschapsbelasting kent twee tarieven. Het lage tarief is van toepassing over de eerste tariefschijf. Het hoge tarief is verschuldigd over de winst boven de eerste tariefschijf. Het hoge tarief bedraagt zowel in 2023 als in 2024 25,8%. Het lage tarief...